发布于
更新于
一、市场现状 自2025年以来,全球存储芯片市场进入持续上涨周期,内存与固态硬盘价格屡创近年新高。消费级NAND闪存涨价动能已明显放缓,10月通用MLC NAND均价环比持平,结束连续21个月上涨态势
一、市场现状
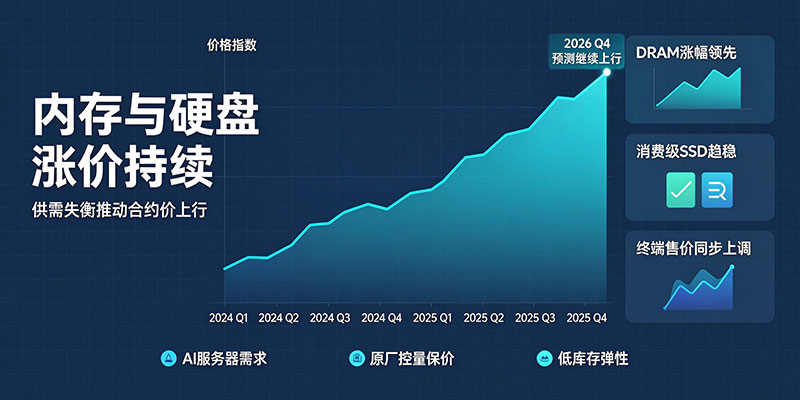
自2025年以来,全球存储芯片市场进入持续上涨周期,内存与固态硬盘价格屡创近年新高。据集邦咨询数据,2026年10月通用型DRAM产品平均合约价达27.5美元,较2024年行业低谷期累计涨幅超9倍。PC DRAM方面,机构预测2026年第四季度合约价将环比上涨13%至18%,消费级SSD价格预计上涨0%至5%,涨幅呈现分化态势。
下游终端市场已全面传导涨价压力,联想、戴尔、惠普等主流PC厂商均已上调整机售价,单台涨幅普遍在500至1500元区间;手机、平板等消费电子设备同配置版本价格亦有明显上浮。零售渠道方面,三星、美光等原厂多次暂停报价后重开新价,部分模组厂甚至临时停单待涨,市场供应紧张情绪持续蔓延。
 二、涨价核心动因
本轮涨价本质是AI算力爆发引发的结构性供需失衡,核心驱动因素有三:
一是AI产能“虹吸效应”。 单台AI服务器存储消耗量是普通PC的8至10倍,HBM等高带宽内存利润率可达消费级产品的3至5倍。三星、SK海力士、美光等头部厂商纷纷将产能向AI专用存储倾斜,英伟达、微软等企业已通过长单锁定产能至2027年,直接挤压消费级DRAM、NAND的供给空间,形成“AI越热、消费电子越贵”的强化循环。
二是行业周期谷底铺垫。 2023至2024年存储行业经历深度亏损期,三大原厂普遍缩减资本开支、严控产能投放,行业库存快速回落至2至4周的历史低位,远低于健康库存区间。低库存基数放大了需求反弹时的价格弹性,成为本轮涨价的重要基础。
三是原厂主动控量保价。 头部厂商通过调整产品结构、缩减消费级产品线供应配额维持价格高位。DRAM供需紧张程度显著高于NAND,原厂已计划2027年进一步缩减PC DRAM供应规模,强化价格上涨预期。
 三、市场分化特征
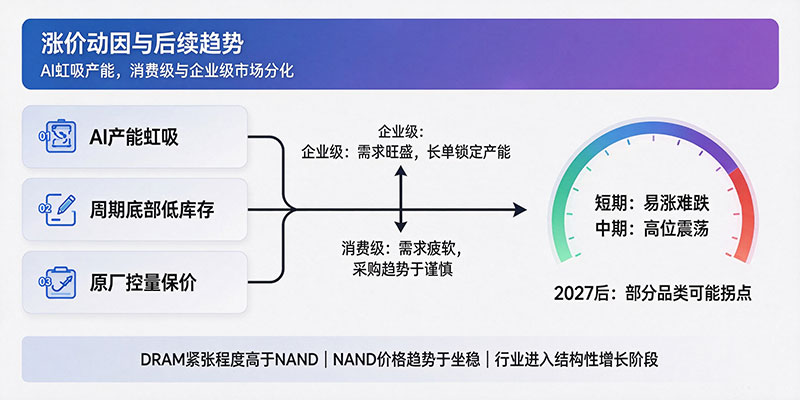
当前存储市场呈现明显的分层走势:企业级市场持续火热,消费级市场动力减弱。
从产品品类看,DRAM紧缺程度远超NAND。HBM、服务器内存等高阶产品供不应求,价格持续攀升;消费级NAND闪存涨价动能已明显放缓,10月通用MLC NAND均价环比持平,结束连续21个月上涨态势。
从终端市场看,数据中心与智算建设需求旺盛,云厂商普遍签订3至5年长单锁产能;而PC、手机等消费电子终端需求疲软,2026年第三季度全球笔记本出货量环比下降15.8%,平板出货量同比下滑23%,下游厂商库存压力逐步显现,开始缩减采购规模。
四、趋势展望
短期来看,存储涨价周期尚未结束,但涨幅将逐步收窄。AI算力建设仍在加速,产能结构性倾斜格局难有根本改变,DRAM价格仍有上行空间;NAND市场供需趋于平衡,价格大概率高位企稳。
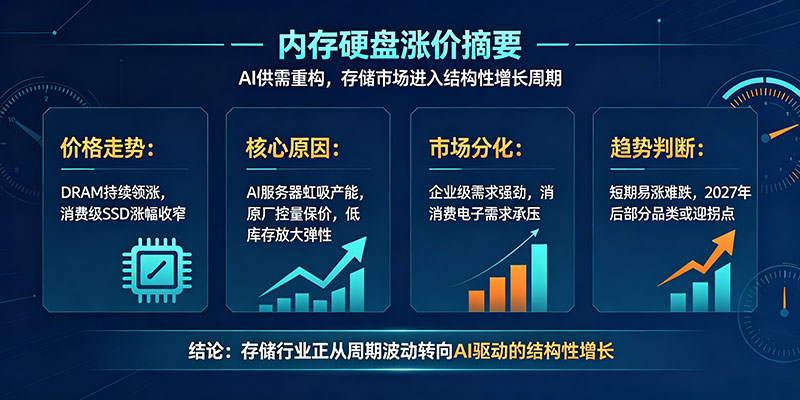
中长期维度,行业正从传统周期波动转向结构性增长。AI驱动的存储超级周期预计延续至2028年前后,但消费级与企业级市场分化将持续加深。随着原厂新增产能逐步释放及下游需求承压,2027年下半年起部分品类可能迎来价格拐点,行业整体将进入“高位震荡、结构分化”的新阶段。
二、涨价核心动因
本轮涨价本质是AI算力爆发引发的结构性供需失衡,核心驱动因素有三:
一是AI产能“虹吸效应”。 单台AI服务器存储消耗量是普通PC的8至10倍,HBM等高带宽内存利润率可达消费级产品的3至5倍。三星、SK海力士、美光等头部厂商纷纷将产能向AI专用存储倾斜,英伟达、微软等企业已通过长单锁定产能至2027年,直接挤压消费级DRAM、NAND的供给空间,形成“AI越热、消费电子越贵”的强化循环。
二是行业周期谷底铺垫。 2023至2024年存储行业经历深度亏损期,三大原厂普遍缩减资本开支、严控产能投放,行业库存快速回落至2至4周的历史低位,远低于健康库存区间。低库存基数放大了需求反弹时的价格弹性,成为本轮涨价的重要基础。
三是原厂主动控量保价。 头部厂商通过调整产品结构、缩减消费级产品线供应配额维持价格高位。DRAM供需紧张程度显著高于NAND,原厂已计划2027年进一步缩减PC DRAM供应规模,强化价格上涨预期。
三、市场分化特征
当前存储市场呈现明显的分层走势:企业级市场持续火热,消费级市场动力减弱。
从产品品类看,DRAM紧缺程度远超NAND。HBM、服务器内存等高阶产品供不应求,价格持续攀升;消费级NAND闪存涨价动能已明显放缓,10月通用MLC NAND均价环比持平,结束连续21个月上涨态势。
从终端市场看,数据中心与智算建设需求旺盛,云厂商普遍签订3至5年长单锁产能;而PC、手机等消费电子终端需求疲软,2026年第三季度全球笔记本出货量环比下降15.8%,平板出货量同比下滑23%,下游厂商库存压力逐步显现,开始缩减采购规模。
四、趋势展望
短期来看,存储涨价周期尚未结束,但涨幅将逐步收窄。AI算力建设仍在加速,产能结构性倾斜格局难有根本改变,DRAM价格仍有上行空间;NAND市场供需趋于平衡,价格大概率高位企稳。
中长期维度,行业正从传统周期波动转向结构性增长。AI驱动的存储超级周期预计延续至2028年前后,但消费级与企业级市场分化将持续加深。随着原厂新增产能逐步释放及下游需求承压,2027年下半年起部分品类可能迎来价格拐点,行业整体将进入“高位震荡、结构分化”的新阶段。